Domain richtige-altersvorsorge.de kaufen?
Wir ziehen mit dem Projekt
richtige-altersvorsorge.de um.
Sind Sie am Kauf der Domain
richtige-altersvorsorge.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain richtige-altersvorsorge.de kaufen?
Was deckt die gesetzliche Sozialversicherung?
Die gesetzliche Sozialversicherung deckt in Deutschland verschiedene Risiken ab, die im Alltag auftreten können. Dazu gehören unter anderem die Krankenversicherung, die Rentenversicherung, die Arbeitslosenversicherung, die Pflegeversicherung und die Unfallversicherung. Diese Versicherungen sollen sicherstellen, dass Bürgerinnen und Bürger im Falle von Krankheit, Arbeitslosigkeit, Pflegebedürftigkeit oder anderen Risiken abgesichert sind. Die Beiträge zur gesetzlichen Sozialversicherung werden von Arbeitnehmerinnen und Arbeitnehmern sowie Arbeitgebern gemeinsam getragen. Die gesetzliche Sozialversicherung ist ein wichtiger Bestandteil des deutschen Sozialsystems und soll die soziale Sicherheit der Bevölkerung gewährleisten. **
Was deckt die gesetzliche Sozialversicherung nicht ab?
Die gesetzliche Sozialversicherung deckt nicht alle Lebensbereiche und Risiken ab. Zum Beispiel sind Leistungen wie private Vorsorge, wie eine private Rentenversicherung oder eine private Krankenzusatzversicherung, nicht in der gesetzlichen Sozialversicherung enthalten. Auch bestimmte Leistungen, wie etwa Schönheitsoperationen oder alternative Heilmethoden, werden nicht von der gesetzlichen Sozialversicherung übernommen. Zudem können individuelle Bedürfnisse und spezielle Risiken nicht immer durch die gesetzliche Sozialversicherung abgedeckt werden. Es ist daher ratsam, sich über zusätzliche Absicherungsmöglichkeiten zu informieren und gegebenenfalls private Versicherungen abzuschließen. **
Ähnliche Suchbegriffe für Gesetzliche-Sozialversicherung-vs-privaten
Top-Angebote
Produkte zum Begriff Gesetzliche-Sozialversicherung-vs-privaten:
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Staatliche Sozialversicherung, individuelle Vorsorge und Arbeitsangebot, Taschenbuch von Thomas Eichner, Deutscher Universitätsverlag,Staatliche Sozialversicherung, Individuelle Vorsorge Und Arbeitsangebot, Taschenbuch Von Thomas Eichner, Deutscher Universitätsverlag, 978-3-8244-6841-6, Seitenanzahl: 21049,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vor- und Nachteile der Riesterförderung im Vergleich zur privaten Altersvorsorge am Beispiel der fondsgebundenen Versicherung, Taschenbuch von SvenVor- Und Nachteile Der Riesterförderung Im Vergleich Zur Privaten Altersvorsorge Am Beispiel Der Fondsgebundenen Versicherung, Taschenbuch Von Sven Keese, Grin, 978-3-656-00226-0, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welche Leistungen umfasst die gesetzliche Sozialversicherung und wer hat Anspruch darauf?
Die gesetzliche Sozialversicherung umfasst Leistungen wie Krankenversicherung, Rentenversicherung, Arbeitslosenversicherung und Pflegeversicherung. Anspruch darauf haben alle Arbeitnehmer, Rentner, Arbeitslose und pflegebedürftige Personen, die in Deutschland sozialversicherungspflichtig sind. Die Beiträge werden je zur Hälfte vom Arbeitnehmer und Arbeitgeber getragen. **
-
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet?
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet? Die betriebliche Altersvorsorge wird grundsätzlich nicht auf die gesetzliche Rente angerechnet. Sie ist eine zusätzliche Form der Altersvorsorge, die von Arbeitgebern angeboten wird, um die gesetzliche Rente aufzustocken. Beide Formen der Altersvorsorge ergänzen sich daher in der Regel. Es ist jedoch wichtig zu beachten, dass die betriebliche Altersvorsorge steuer- und sozialversicherungsfrei ist, während die gesetzliche Rente versteuert werden muss. Es empfiehlt sich daher, beide Formen der Altersvorsorge zu kombinieren, um im Alter finanziell abgesichert zu sein. **
-
Ist die Rente eine Sozialversicherung?
Ist die Rente eine Sozialversicherung? Die Rente ist eine Form der sozialen Sicherung, die dazu dient, den Lebensunterhalt im Alter zu sichern. Sie wird in der Regel durch Beiträge finanziert, die während des Erwerbslebens geleistet werden. Die Rentenversicherung ist daher eine Form der Sozialversicherung, die darauf abzielt, die soziale Absicherung im Alter zu gewährleisten. Durch die Rentenversicherung sollen Altersarmut und soziale Ungleichheit vorgebeugt werden. **
-
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter ist es wichtig, frühzeitig anzufangen und regelmäßig zu sparen, um ein ausreichendes Polster aufzubauen. Zudem sollte man sich über verschiedene Anlageformen informieren und eine diversifizierte Strategie verfolgen, um das Risiko zu streuen. In Bezug auf Versicherungen ist es wichtig, sich gegen Risiken wie Krankheit, Berufsunfähigkeit und Pflegebedürftigkeit abzusichern. Bei der Altersvorsorge sollte man verschiedene Optionen wie die gesetzliche Rentenversicherung, betriebliche Altersvorsorge und private Vorsorge in Form von Riester- oder Rürup-Rente in Betracht ziehen, um eine ausgewogene Absicherung zu gewährleisten. **

Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter ist es wichtig, frühzeitig anzufangen und regelmäßig zu sparen, um ein ausreichendes finanzielles Polster aufzubauen. Zudem sollte man sich über verschiedene Anlageformen informieren und eine diversifizierte Strategie verfolgen, um das Risiko zu streuen. In Bezug auf Versicherungen ist es wichtig, sich frühzeitig abzusichern, um im Alter nicht unerwartet hohe Kosten tragen zu müssen. Eine private Altersvorsorge, wie beispielsweise eine betriebliche Altersvorsorge oder eine private Rentenversicherung, kann ebenfalls dazu beitragen, die finanzielle Sicherheit im Alter zu gewährleisten. Es ist ratsam, sich frühzeitig mit einem Finanzberater oder Versicherungsexperten zu beraten, um **
Was sind die verschiedenen Möglichkeiten der privaten Altersvorsorge und wie können sie die gesetzliche Rentenversicherung ergänzen?
Die verschiedenen Möglichkeiten der privaten Altersvorsorge sind z.B. die Riester-Rente, die betriebliche Altersvorsorge und die private Rentenversicherung. Sie können die gesetzliche Rentenversicherung ergänzen, indem sie zusätzliche Einkünfte im Alter bieten und so das Risiko von Altersarmut verringern. Durch eine Kombination aus gesetzlicher und privater Altersvorsorge können Menschen ihren Lebensstandard im Ruhestand besser sichern. **
Top-Angebote
Produkte zum Begriff Gesetzliche-Sozialversicherung-vs-privaten:
-
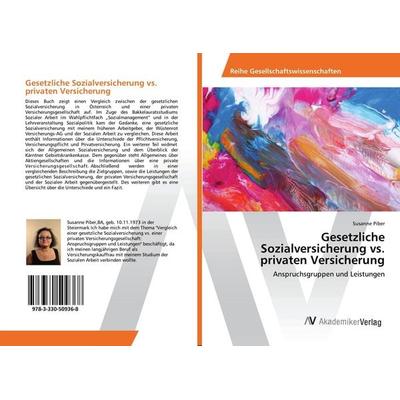
Gesetzliche Sozialversicherung vs. privaten Versicherung, Taschenbuch von Susanne Piber, AV Akademikerverlag, 978-3-330-50936-8Gesetzliche Sozialversicherung Vs. Privaten Versicherung, Taschenbuch Von Susanne Piber, Av Akademikerverlag, 978-3-330-50936-8, Seitenanzahl: 6435,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung für Menschen mit Behinderung und geschlechtsneutrale Versicherungstarife. Neue gesetzliche Grundlagen im Bereich der privatenVersicherung Für Menschen Mit Behinderung Und Geschlechtsneutrale Versicherungstarife. Neue Gesetzliche Grundlagen Im Bereich Der Privaten Unfallversicherung In Österreich, Taschenbuch Von Alexander Scharl, Grin, 978-3-656-94635-9, Seitenanzahl: 9647,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was deckt die gesetzliche Sozialversicherung?
Die gesetzliche Sozialversicherung deckt in Deutschland verschiedene Risiken ab, die im Alltag auftreten können. Dazu gehören unter anderem die Krankenversicherung, die Rentenversicherung, die Arbeitslosenversicherung, die Pflegeversicherung und die Unfallversicherung. Diese Versicherungen sollen sicherstellen, dass Bürgerinnen und Bürger im Falle von Krankheit, Arbeitslosigkeit, Pflegebedürftigkeit oder anderen Risiken abgesichert sind. Die Beiträge zur gesetzlichen Sozialversicherung werden von Arbeitnehmerinnen und Arbeitnehmern sowie Arbeitgebern gemeinsam getragen. Die gesetzliche Sozialversicherung ist ein wichtiger Bestandteil des deutschen Sozialsystems und soll die soziale Sicherheit der Bevölkerung gewährleisten. **
-
Was deckt die gesetzliche Sozialversicherung nicht ab?
Die gesetzliche Sozialversicherung deckt nicht alle Lebensbereiche und Risiken ab. Zum Beispiel sind Leistungen wie private Vorsorge, wie eine private Rentenversicherung oder eine private Krankenzusatzversicherung, nicht in der gesetzlichen Sozialversicherung enthalten. Auch bestimmte Leistungen, wie etwa Schönheitsoperationen oder alternative Heilmethoden, werden nicht von der gesetzlichen Sozialversicherung übernommen. Zudem können individuelle Bedürfnisse und spezielle Risiken nicht immer durch die gesetzliche Sozialversicherung abgedeckt werden. Es ist daher ratsam, sich über zusätzliche Absicherungsmöglichkeiten zu informieren und gegebenenfalls private Versicherungen abzuschließen. **
-
Welche Leistungen umfasst die gesetzliche Sozialversicherung und wer hat Anspruch darauf?
Die gesetzliche Sozialversicherung umfasst Leistungen wie Krankenversicherung, Rentenversicherung, Arbeitslosenversicherung und Pflegeversicherung. Anspruch darauf haben alle Arbeitnehmer, Rentner, Arbeitslose und pflegebedürftige Personen, die in Deutschland sozialversicherungspflichtig sind. Die Beiträge werden je zur Hälfte vom Arbeitnehmer und Arbeitgeber getragen. **
-
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet?
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet? Die betriebliche Altersvorsorge wird grundsätzlich nicht auf die gesetzliche Rente angerechnet. Sie ist eine zusätzliche Form der Altersvorsorge, die von Arbeitgebern angeboten wird, um die gesetzliche Rente aufzustocken. Beide Formen der Altersvorsorge ergänzen sich daher in der Regel. Es ist jedoch wichtig zu beachten, dass die betriebliche Altersvorsorge steuer- und sozialversicherungsfrei ist, während die gesetzliche Rente versteuert werden muss. Es empfiehlt sich daher, beide Formen der Altersvorsorge zu kombinieren, um im Alter finanziell abgesichert zu sein. **
Ähnliche Suchbegriffe für Gesetzliche-Sozialversicherung-vs-privaten
-
Staatliche Sozialversicherung, individuelle Vorsorge und Arbeitsangebot, Taschenbuch von Thomas Eichner, Deutscher Universitätsverlag,Staatliche Sozialversicherung, Individuelle Vorsorge Und Arbeitsangebot, Taschenbuch Von Thomas Eichner, Deutscher Universitätsverlag, 978-3-8244-6841-6, Seitenanzahl: 21049,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vor- und Nachteile der Riesterförderung im Vergleich zur privaten Altersvorsorge am Beispiel der fondsgebundenen Versicherung, Taschenbuch von SvenVor- Und Nachteile Der Riesterförderung Im Vergleich Zur Privaten Altersvorsorge Am Beispiel Der Fondsgebundenen Versicherung, Taschenbuch Von Sven Keese, Grin, 978-3-656-00226-0, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesetzliche und nicht gesetzliche Planung: Eine Fallstudie aus Mazowe, Simbabwe, Taschenbuch von Elmond Bandauko, Verlag Unser Wissen,Gesetzliche Und Nicht Gesetzliche Planung: Eine Fallstudie Aus Mazowe, Simbabwe, Taschenbuch Von Elmond Bandauko, Verlag Unser Wissen, 978-620-9-44627-6, Seitenanzahl: 6439,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Riester-Rente als eine Form der privaten Altersvorsorge, Taschenbuch von Anne Schmidt, GRIN, 978-3-668-39094-2Die Riester-rente Als Eine Form Der Privaten Altersvorsorge, Taschenbuch Von Anne Schmidt, Grin, 978-3-668-39094-2, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die Rente eine Sozialversicherung?
Ist die Rente eine Sozialversicherung? Die Rente ist eine Form der sozialen Sicherung, die dazu dient, den Lebensunterhalt im Alter zu sichern. Sie wird in der Regel durch Beiträge finanziert, die während des Erwerbslebens geleistet werden. Die Rentenversicherung ist daher eine Form der Sozialversicherung, die darauf abzielt, die soziale Absicherung im Alter zu gewährleisten. Durch die Rentenversicherung sollen Altersarmut und soziale Ungleichheit vorgebeugt werden. **
-
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter ist es wichtig, frühzeitig anzufangen und regelmäßig zu sparen, um ein ausreichendes Polster aufzubauen. Zudem sollte man sich über verschiedene Anlageformen informieren und eine diversifizierte Strategie verfolgen, um das Risiko zu streuen. In Bezug auf Versicherungen ist es wichtig, sich gegen Risiken wie Krankheit, Berufsunfähigkeit und Pflegebedürftigkeit abzusichern. Bei der Altersvorsorge sollte man verschiedene Optionen wie die gesetzliche Rentenversicherung, betriebliche Altersvorsorge und private Vorsorge in Form von Riester- oder Rürup-Rente in Betracht ziehen, um eine ausgewogene Absicherung zu gewährleisten. **
-
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter ist es wichtig, frühzeitig anzufangen und regelmäßig zu sparen, um ein ausreichendes finanzielles Polster aufzubauen. Zudem sollte man sich über verschiedene Anlageformen informieren und eine diversifizierte Strategie verfolgen, um das Risiko zu streuen. In Bezug auf Versicherungen ist es wichtig, sich frühzeitig abzusichern, um im Alter nicht unerwartet hohe Kosten tragen zu müssen. Eine private Altersvorsorge, wie beispielsweise eine betriebliche Altersvorsorge oder eine private Rentenversicherung, kann ebenfalls dazu beitragen, die finanzielle Sicherheit im Alter zu gewährleisten. Es ist ratsam, sich frühzeitig mit einem Finanzberater oder Versicherungsexperten zu beraten, um **
-
Was sind die verschiedenen Möglichkeiten der privaten Altersvorsorge und wie können sie die gesetzliche Rentenversicherung ergänzen?
Die verschiedenen Möglichkeiten der privaten Altersvorsorge sind z.B. die Riester-Rente, die betriebliche Altersvorsorge und die private Rentenversicherung. Sie können die gesetzliche Rentenversicherung ergänzen, indem sie zusätzliche Einkünfte im Alter bieten und so das Risiko von Altersarmut verringern. Durch eine Kombination aus gesetzlicher und privater Altersvorsorge können Menschen ihren Lebensstandard im Ruhestand besser sichern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.